Hallo.
Hier ist eine Übersicht Shiller CAPE ratios Zeitpunkt 31.12.2025:
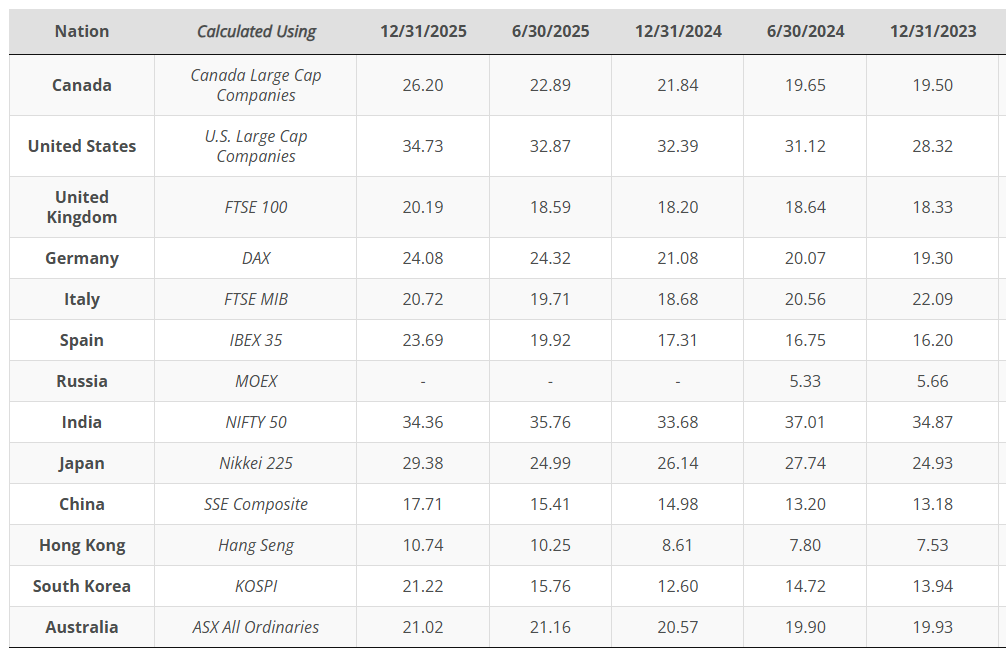
https://siblisresearch.com/data/cape-ratios-by-country/
Es ist halt alles vergleichsweise teuer und die USA sind noch deutlich teurer. Beim S&P500 anstatt "US large Cap", beträgt das US Shiller Cape aktuell sogar ca. 40, aufgrund höherer Gewichtung Internet / AI Hype Unternehmen.
Eigenes Vermögen ist immer in irgend welchen Werten "investiert".. Wenn man etwas verkauft (z.B. Aktien) kauft man damit automatisch Fiat Geld. Wenn ich das auf ein Tagesgeldkonto lege, ist es kein reines Fiat Geld mehr, sondern zusätzlich nun auch eine Forderung meinerseits gegenüber der Bank.
Es gibt also keine "neutrale Position".
Beim Geld kommt einem das nur so vor, weil die Umrechnung der anderen Werte darin erfolgt.
Schönen Abend

@maschinist vielen Dank dafür!
du warst ja ebenso mal größer ua im FTSE 100 Investiert. Bist du das weiterhin oder wie gehst du - für euch - in solchen Marktphasen vor?
Könnte mir eine größere Korrektur demnächst vorstellen, weshalb ich temporär etwas mehr Cash halten möchte (oder zumindest in tbills oder ähnlichem), um dann flüssig zu sein.
Hallo Ghost,
ich bin in einer Lebensphase, in der ich mit meinen passiven ETFs zum größten Teil einfach investiert bleibe. Ich sehe aktuell zum Umschichten keine sehr günstige Aktienmarktregion und es gibt zu Aktien mittel und längerfristig sowieso keine Alternative.
Steuerlich wäre eine Gewinnrealisierung auch sehr schlecht, wenn man (noch) nicht in der Schweiz (oder anderem Land ohne Kapitalertragsteuer) wohnt.
Ich habe aktuell gut 10% des Vermögens in kurzfristigen Anleihen, die ich teilweise bei großen neuen Chancen in Aktien / Krypto investieren würde. In unserer aktuellen Situation bauen wir eher noch etwas weiteres Kapital auf, das ich aktuell auch in sehr kurz laufenden Anleihen parke.
Ich verkaufe aber keine Aktienpositionen und bleibe so investiert.
Schönes WE


Es wird auch Zeit. Vanguard ist schon lange nicht mehr so günstig und es gibt auch andere ETFs mit dem FTSE All Word Index.
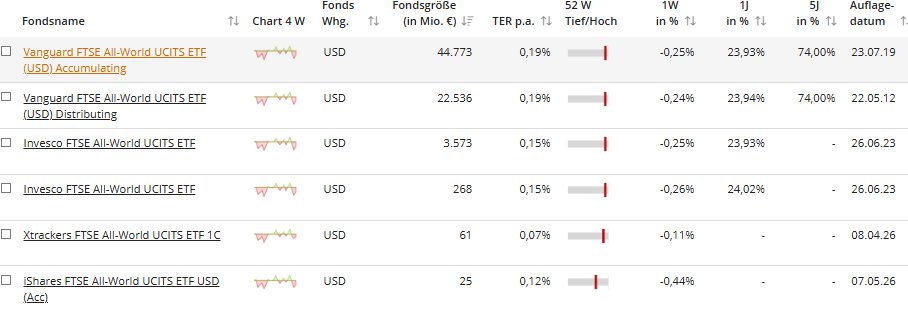

Danke an iShares und Xtrackers, dass die mit ihren ETFs nun Vanguard zur Kostensenkung bewogen haben 
Vanguard ist wieder aktiv geworden..

Vanguard ist wieder aktiv geworden..
https://extraetf.com/de/news/etf-news/neuer-vanguard-welt-etf-ist-der-breiteste-und-einer-der-billigsten
br />
Danke für die Info Ansel.
Hört sich nach der neuen All in One Lösung an für alle die nur einen ETF sparen wollen und es möglichst einfach haben wollen.
Schönen Tag!

@ansel Danke für die Info. Klingt genau richtig für mich, auch der All world ex US als Beimischung.
Braucht man einen Global Small Cap? Wie haltet ihr es damit?
Braucht man einen Global Small Cap? Wie haltet ihr es damit?
Statistisch gesehen haben in der Vergangenheit rund 60 % aller Aktien keine Rendite erzielt, während lediglich 4 % für den Hauptteil der Marktrendite verantwortlich waren. Da diese Gewinneraktien auch unter den Small Caps zu finden sind, möchte man sie keinesfalls verpassen. Aus diesem Grund besitze ich u.a. 8 All-Cap-ETFs sowie je 2 Mid-Cap- und Small-Cap-ETFs. Keiner weiß wo die Gewinne der Zukunft sein werden.
Persönlich bin ich jedoch kein Fan von Small-Cap-ETFs, da in diesen Indizes auch viele Verliereraktien landen (wie etwa Beyond Meat mit rund 99 % Verlust). Das Unternehmen steht mittlerweile vermutlich so schlecht da, dass es nicht einmal mehr im Small-Cap-Segment vertreten ist.
Ich werde mir Vanguard ESG Global All Cap, Vanguard FTSE All-World Ex-U.S. und Vanguard FTSE Global Small-Cap in der Rheinfolge zulegen.
Ich würde sehr gerne einen Global-All-Cap-Anti-ESG-ETF kaufen wollen, doch diesen gibt es wahrscheinlich nicht. Kennt ihr einen Anti-ESG-Index, der kein Branchenindex ist?
Warum ich nach einem Anti-ESG-ETF suche? Weil Unternehmen wie Shell in ESG-Indizes meist ausgeschlossen sind, diese Konzerne aber womöglich genau zu den 4 % der Gewinneraktien gehören könnten.
@sir-invest-a-lot siehe drei Beiträge weiter oben, Vanguard hat doch gerade einen Global All-Cap ohne ESG gestartet.
@sir-invest-a-lot siehe drei Beiträge weiter oben, Vanguard hat doch gerade einen Global All-Cap ohne ESG gestartet.
Danke, der wird auch gekauft.
Die Community lebt von Informationen nur, wenn man sie weitergibt..
In einem anderen Forum soll er angeblich über IngDiba bereits gekauft worden sein.. Erstaunlich, bei mir kommt da "Basisinformationen fehlen. Nicht handelbar!". Auch bei IngDiba.. 

Hallo, lese seit ein paar Jahren sehr interessiert und begeistert hier im Forum mit.
Bin 67 Jahre und seit 3 Jahren im Ruhestand, aber nicht im „Ruhigstand“. Mache gerne schöne Reisen und Fahrradtouren mit meiner Frau. Leben auf dem Land und besitzen ein Eigenheim.
Würde gerne mein aktuelles Fondsdepot (10 Fonds) komplett umstrukturieren. Warum? Würde gerne etwas konservativer, mit regelmäßiger Auszahlung, trotzdem eine akzeptable Rendite erwirtschaften.
Warum regelmäßige Auszahlung? Wir können mit unseren Renten super leben, möchten aber durch eine geplante Entnahme (1,5k/Monat) etwas konsumreicher unser Leben gestalten. Wir sind zufrieden und glücklich, wollen nicht von unserem Kapital leben, sondern von einem Teil, was unser Kapital erwirtschaftet. „Lebenszeit in Lebensqualität verwandeln.
Anlagevolumen bei ca. 400k, durchschnittliche Rendite der letzten Jahre etwa 6%/Jahr. Kleines Aktiendepot, sowie Festgeld gehören auch dazu.
Finde persönlich die Vanguard Fonds sehr spannend.
Wie oben beschrieben, würde ich gerne mit 4-5 Fonds meine Ziele realisieren und freue mich auf Ideen und Vorschläge.
Wie oben beschrieben, würde ich gerne mit 4-5 Fonds meine Ziele realisieren und freue mich auf Ideen und Vorschläge.
Vanguard FTSE Global All-Cap = No-Brainer -> wahrscheinlich zu wenig Dividende.
Invesco EURO STOXX High Dividend Low Volatility = Stabilität in der eigenen Währung.
iShares World Equity High Income = Welt ETF + hohe Dividende
Invesco FTSE Emerging Markets High Dividend Low Volatility = Ausgleich + hohe Dividende.
USA, Europa und Emerging Markets hätten jeweils mindestens 25% Anteil am Depot.
Dein Primäranliegen ist Dividendenrendite zu erhalten.
Um auf deine 1.500€ pro Monat zu kommen benötigst du ~5% Dividendenrendite.
Ich würde folgendes machen:
iShares World Equity High Income -> IE000KJPDY61 -> 9,53 Dividende im Jahr
Invesco FTSE Emerging Markets High Dividend Low Volatility -> IE00BYYXBF44 -> 4,59%
Invesco EURO STOXX High Dividend Low Volatility -> IE00BZ4BMM98 -> 3,53%
Vanguard FTSE Global All-Cap -> IE000CVUM3N6 -> wahrscheinlich ca. 2%
Total TER: 0,35% + 0,49% + 0,30% + 0,07% = 0,3025%
Rendite der letzten 12 Monate = 21,89% + 24,61% + 27,68% + 23,67% (vergleich MSCI World IMI) = 24,4625%
Dividendenrendite = 9,53% + 4,59% + 3,53% + % = 4,9125%
Du hättest ca. 4,9125% Dividende pro Jahr. Damit würdest du bei 400k ca. 19.650€ Brutto Dividende pro Jahr erzielen. Steuer aufgrund Teilfreistellung (Aktienanteil > 50%): 3627,88€. 2000€ Freistellungsauftrag macht 1627,88€ Steuer. Nettodividende 19.650€ - 1627,88€ = 18022,12€. Das macht 1501,84€ Netto Dividende pro Monat.
Zudem würde ich statt Festgeld ein Tagesgeldkonto bei Scalable Capital führen, das 2,6 % Zinsen zahlt. Damit kannst du alle unvorhergesehenen Kosten decken. Festgeld würde ich nur oberhalb von 4% abschließen, andernfalls einfach bei Tagesgeld bleiben. Seit 2023 zahlt Scalable Capital ca. den EZB Zins an seinen Kunden weiter.
Ich finde einen ETF mit Dividendenschwerpunkt zu nehmen, macht keinen Sinn. Damit hast du eine schlechtere Gesamtrendite. Du hast ja auch nicht gesagt, dein Primäranliegen ist Dividendenrendite. Du hast gesagt du möchtest regelmäßige Auszahlungen. Ich würde einen globalen ETF nehmen, der normal nach Marktkapitalisierung gewichtet ist (und nicht nach Dividenden) wie z.B. Vanguard FTSE All-World ETF oder den neuen Vanguard Global All-Cap ETF. Dann kannst du einen Auszahlplan machen (z.B. https://fnz.de/entnahmeplan/ oder https://www.sbroker.de/handel/depots-konten/auszahlplan ), der dir jeden Monat eine bestimmte Summe vom ETF auszahlt.