 Wenn sich manche Menschen fragen, wie andere es geschafft haben, wohlhabend zu werden und finanzielle Freiheit zu erreichen, dann erwarten sie oft eine Geschichte über einen glücklichen Aktientipp, einen Lottogewinn oder ein Erbe. Die Wahrheit ist fast immer deutlich unspektakulärer, und das ist sie auch bei mir.
Die gute Nachricht ist, dass meine Antwort viel wertvoller für Dich ist als die eines Lottogewinners, weil Du es nachmachen kannst: Es waren wenige, auf den ersten Blick unscheinbare, aber trotzdem große Hebel. Keiner davon war geheim. Jeder davon steht Dir auch heute offen.
Ich habe viele dieser Hebel in den letzten Jahren in Einzelartikeln beschrieben. Heute fasse ich sie hier zusammen, inklusive Einnahmen- und Ausgabenseite. Am Ende dieses Artikels kennst Du nicht nur die Hebel, sondern weißt auch, wo Du selbst stehst, inklusive der Dinge, die Du direkt umsetzen kannst.
Eines vorweg: Wohlstand entsteht aus einer simplen Formel.
(Einkommen – Ausgaben) × Rendite × Zeit = Vermögen
Viele Ratgeber im Netz beschäftigen sich nur mit dem mittleren Teil; der Rendite. Dabei ist der Unterschied zwischen 6 % und 8 % Rendite in den ersten Jahren des Vermögensaufbaus unbedeutend klein im Vergleich zu einer Sparquote von 15 % und einer von 50 %. Die großen Hebel für jemanden ohne höheres sechstelliges Vermögen liegen beim Einkommen und bei den Ausgaben. Später sieht das dann anders aus. Aber Schritt für Schritt.
Inhalt
- Teil 1: Die Hebel auf der Einnahmenseite
- Teil 2: Die Hebel auf der Ausgabenseite
- Teil 3: Deine Sparquote entscheidet über Deine Freiheit
- Teil 4: Mach Dein Geld sichtbar – Dein Sankey-Diagramm
- Fehler, die ich häufig sehe
- Häufige Fragen
- Fazit und Deine drei Aufgaben für heute
Teil 1: Die Hebel auf der Einnahmenseite
Hebel 1: Ein Beruf, für den der Markt bezahlt
Ich habe nach meiner Ausbildung als Mechaniker über den zweiten Bildungsweg Maschinenbau studiert. Nicht, weil ich mit 18 schon einen Vermögensplan hatte (ganz im Gegenteil), sondern weil ich als Arbeiterkind Anfang der 90er Jahre zwar viele Dinge noch gar nicht kannte, aber Technik mochte und sah, dass alleine mit einer Ausbildung nicht viel laufen würde in meinem beruflichen Leben. Rückblickend war das zum damaligen Zeitpunkt eine wichtige finanzielle Entscheidung für mein weiteres Leben. Ein Ingenieursabschluss war um die Jahrtausendwende in Deutschland vergleichbar mit dem eines IT-Spezialisten vor einigen Jahren und wurde je nach Branche prima bezahlt.
Mein Punkt ist also nicht: Studiere Maschinenbau. Sondern: Wähle einen Berufsweg, für die es einen zahlungskräftigen Markt gibt, und werde darin richtig gut. Das kann noch Ingenieurwesen sein aber auch Informatik, Medizin, oder eine Meisterausbildung im Handwerk, ein Vertriebsjob mit variabler Vergütung und natürlich auch eine Selbstständigkeit oder Firmengründung, wenn Du weißt, wohin Du willst. Dein Humankapital ist besonders in der ersten Hälfte Deines Berufslebens Dein mit Abstand größtes Asset. Größer als jede Outperformance beim Anlegen. Also behandle es auch so: Weiterbildung, Sprachen, Verantwortung übernehmen, sichtbar sein.
Dieser Hebel wirkt von Beginn an und ist der Turbo im Startbereich Deines Vermögensaufbaus. Ein um 1.000 Euro höheres Nettogehalt sind über 30 Berufsjahre schon ohne Verzinsung 360.000 Euro. Und daraus macht die Börse mit einem einfachen ETF-Sparplan über den gleichen Zeitraum rund 800.000 bis eine Million Euro inflationsbereinigt und das sehr konservativ gerechnet.
Hebel 2: Mobilität – Geh dorthin, wo die Musik spielt
Der Hebel, den viel zu wenige ziehen.
Mein Umzug nach dem Studium ging quer durch Deutschland, und ich hatte mich auch in Österreich und der Schweiz beworben. Eben weil dort viel interessantere und besser bezahlte Jobs auf mich warteten. Viele meiner Kommilitonen sind nach dem Studium in der Region geblieben und haben den Job genommen, der eben da war. Emotional ist das verständlich. Familie, Freunde, Sportverein. Aber man beschneidet sich dadurch gleich zu Beginn massiv selbst bezüglich Gehalt, Tätigkeit und auch weiterer Entwicklung. Die Gehaltsunterschiede zwischen Regionen, Branchen und Arbeitgebern in Deutschland sind riesig. Der gleiche Ingenieur verdient beim Konzern im Süden oft 30 bis 50 Prozent mehr als beim Mittelständler in der strukturschwachen Heimatregion. Dazu kommen Tarifbindung, Bonus, Aktienprogramme und Betriebsrente.
Ein weiterer Schritt kam später in meiner Karriere: fünf Jahre als Expat in den USA. Wer als Gutverdiener ins Ausland entsandt wird, bekommt oft ein Paket, das es in Deutschland fast nie gibt: höheres Grundgehalt, Auslandszulage, oft Haus, Auto, Heimflüge und Steuerausgleich obendrauf. Gleichzeitig laufen viele Deiner deutschen Fixkosten nicht mehr oder reduziert. Neben den einmaligen Erfahrungen, die meine Familie und ich dadurch machen konnten, ist auch unsere Sparquote in diesen Jahren nochmals ordentlich nach oben gegangen.
Sei flexibel, wo Du lebst und arbeitest – zumindest zu Beginn, wenn Du noch keine Familie hast und damit nur für Dich verantwortlich bist. Du musst nicht für immer weggehen. Aber wenn Du in Deinen 20ern und 30ern bereit bist, für den deutlich besseren Job umzuziehen oder einige Jahre ins Ausland zu gehen, dann ziehst Du einen Hebel, der Deine gesamte zweite Lebenshälfte zum Besseren verändert.
Dinge, die ich dabei gelernt habe:
- Frag aktiv nach einer Auslandsentsendung. Konzerne suchen oft händeringend Leute, die gehen wollen. Die meisten Kollegen sagen ab, gerade wenn es keine Top-Länder sind. Neben dem Gehalt können dadurch auch die weiteren Entwicklungsmöglichkeiten umso besser aussehen.
- Verhandle das gesamte Paket, nicht nur das Gehalt. Wohnung, Schulen, Pensionsansprüche, Rückkehrgarantie und eventuell auch ein anschließender lokaler Arbeitsvertrag, wenn Du länger bleiben willst.
- Sonderpunkt: Kläre besonders vor dem Umzug in die USA Deine Depotsituation. Wer dort steuerlich ansässig wird, bekommt mit europäischen ETFs zusätzliche Arbeit (Stichwort PFIC) und hat bei der Rückkehr dann auch noch einmal Aufwand. Also einplanen.
Auch innerhalb Deutschlands sind übrigens Umzugskosten und eine doppelte Haushaltsführung bei einem Arbeitgeberwechsel steuerlich absetzbar. Der Staat belohnt Deine Mobilität.
Hebel 3: Gehaltsverhandlung und Jobwechsel zur richtigen Zeit
Die größten Gehaltssprünge in einem Angestelltenleben passieren nicht bei der jährlichen Gehaltsrunde. Sie passieren meistens bei einem Wechsel. Wer alle drei bis fünf Jahre den Arbeitgeber oder bei einem guten Arbeitgeber zumindest die Position wechselt, verdient langfristig fast garantiert deutlich mehr als der Kollege, der immer an der gleichen Stelle hockt.
Und: Selbst bei einem internen Wechsel kannst Du immer irgendetwas verhandeln. Mindestens eine Lohngruppe, oft auch einen Entwicklungsplan, manchmal auch mehr. Die meisten Menschen verhandeln viel zu wenig, aus Angst, unverschämt zu wirken. Die Personalabteilung hat eingeplant, dass Du verhandelst. Wenn Du es nicht tust, freut sich zwar das Budget der Abteilung, aber Du wirst oft sogar als handlungsschwach wahrgenommen, weil Du nicht für Dich einstehst.
Hebel 4: Ein Partner, der in die gleiche Richtung läuft
Über diesen Hebel wird in Finanzratgebern fast nie gesprochen, dabei ist er einer der größten. Ich habe Gutverdiener-Paare gesehen, die trotzdem nach 20 Jahren nichts haben, weil einer spart und der andere ausgibt und sich beide dabei nicht wohlfühlen. Und ich habe Paare gesehen, die mit einem Durchschnittseinkommen wohlhabend geworden sind, weil sie auch finanziell am gleichen Strang ziehen.
Such Dir einen Partner, mit dem Du über Geld reden kannst und der ähnliche Ziele hat. Nicht identische Ziele, aber die gleiche Grundrichtung: Beide wollen etwas beitragen, und beide wollen Vermögen aufbauen. Beide finden es normal, dass man besonders zu Beginn der Reise mal keinen teuren Urlaub macht, weil man gerade ein Ziel verfolgt. Streit ums Geld ist einer der häufigsten Trennungsgründe.
Also: Redet früh über Geld. Über Schulden, über Sparquote, über die Frage, ob und wann ihr eine Immobilie wollt. Legt gemeinsame Ziele fest und trackt sie zusammen. Zwei Einkommen und ein gemeinsamer Plan sind ein geradezu unschlagbarer Weg zur finanziellen Freiheit.
Hebel 5: Die Börse – passiv als Fundament, aktiv als Bonus
Ein hohes Einkommen und selbst eine hohe Sparquote bringen Dir wenig, wenn das Geld auf dem Girokonto verrottet, da es von der Inflation aufgefressen wird. Einer der besten Hebel, der aus Ersparnissen Vermögen macht, ist der Aktienmarkt. Ich investiere seit 25 Jahren, und ich mache beides: passiv und aktiv.
Das Fundament ist passiv. Breit gestreute ETFs auf die Weltaktienmärkte, in guten wie in schlechten Börsenphasen. Das ist oft langweilig, und genau deshalb funktioniert es. Rund 10 % jährlich beträgt die Bruttorendite des US-Aktienmarktes seit 1928. Eine nominale Vermögensverdopplung vor Steuern und Inflation alle sieben Jahre! Selbst nach Inflation und Steuer auf die Dividenden bleiben sehr konservativ gerechnet langfristig mehr als 5 % Realrendite pro Jahr. Die Aktienmärkte haben selbst Weltkriege und Hyperinflationen überlebt, im Gegensatz zu allen Spareinlagen. Man muss nur die Schwankungen zwischendurch aushalten.
Aktives Handeln als Bonus. Ich kaufe auch Einzelaktien, handle ein paar Trends und nutze Marktphasen, in denen alle Angst haben, um nachzukaufen. Das macht mir Freude, ist über die Dekaden eine meiner Passionen und hat sich für mich gelohnt. Wenn Du keine Lust hast, Dich mit Bilanzen, Geschäftsmodellen und Charts zu beschäftigen, dann lass die Kür einfach weg. Der ETF-Sparplan allein reicht, um wohlhabend zu werden.
Die richtigen Broker sind dabei wichtig. Depots mit hohen Ordergebühren und schlechter Erreichbarkeit im Crash kosten Dich Geld und unnötige Nerven. In meinem Depotvergleich mit Depotrechner kannst Du in wenigen Minuten sehen, welcher Broker für Deine Sparrate und Dein Handelsverhalten am besten passt.
Und wenn Du mindestens ein sechsstelliges Vermögen hast, dann eröffne mindestens ein zweites Depot:
- Ausfallsicherheit. Wenn Dein Broker an einem Crash-Tag nicht erreichbar ist, kannst Du bei einem anderen handeln.
- Bessere Konditionen für unterschiedliche Zwecke. Ein Broker für den kostenlosen ETF-Sparplan, ein anderer für günstigen Einzelaktienhandel oder für den günstigeren Zugang zu US-Börsen.
- Übersicht. Passives Fundament und aktive Kür sauber getrennt. Dann siehst Du auch, ob Deine Kür überhaupt besser läuft als Dein ETF.
Auch dafür kannst Du den Depotvergleich nutzen und nach einem weiteren Depot suchen, das Deine Lücke schließt.
Der Maschinist und seine Familie haben ca. zehn Aktiendepots, die meisten davon mit automatischem deutschen Steuerabzug aber auch welche im außereuropäischen Ausland. Diejenigen mit automatischem Steuerabzu verursachen nach der Eröffnung keinerlei Arbeit mehr.
Teil 2: Die Hebel auf der Ausgabenseite
Der Teil, bei dem selbst manche Gutverdiener scheitern. Nicht wegen des Gehalts, sondern weil sie mit jeder Gehaltserhöhung direkt ihren Lebensstil erhöhen. Lifestyle-Inflation par excellence und der Grund, warum manche Menschen mit 8.000 Euro netto genauso wenig sparen wie Durchschnittsverdiener. Aber Dir passiert das natürlich nicht, weil Du folgende Regeln befolgst.
Hebel 6: Lebe mehrere Jahre mit Deinem „alten Einkommen“
Diese Regel habe ich selbst gelebt, und sie ist neben der Einkommensseite ein Grund, warum ich heute Multimillionär bin: Lebe nach jedem Einkommenssprung noch einige weitere Jahre so, als hättest Du das alte, niedrigere Einkommen.
Nach meinem Start als Ingenieur beim deutschen Konzern hatte ich plötzlich ein Vielfaches meines Studentenbudgets zur Verfügung. Der Reflex, dem viele meiner Kollegen nachgaben, ist, sich sofort die eigene Wohnung, das neue Auto und die Designer-Couch zu leisten. Ich habe stattdessen noch einige Jahre in einer WG gewohnt, und ich bin mein beim Kauf knapp 10 Jahre altes Auto dann einfach noch fast zehn weitere Jahre weitergefahren, bis es kaum noch Restwert hatte und mein Vermögen schon lange sechsstellig war. Ich hatte in meiner WG einen Riesenspaß. Andere junge Menschen im Berufsleben. Wir haben jede Menge Partys gefeiert, und ich habe so viel mehr Menschen an meinem neuen Wohnort kennengelernt, als es in einer eigenen Wohnung der Fall gewesen wäre. Also ein Win-win, und ich habe so ohne gefühlten Mangel eine Sparquote von ca. 50 % erreicht. Das Geld ging jeden Monat ins Depot. Das war in jungen Jahren der Grundstock.
Warum das funktioniert? Weil Du in dieser Phase fast nichts vermisst. Du bist das sparsame Studentenleben noch gewöhnt, eine WG ist noch normal, das alte Auto fährt mit ein wenig Pflege und Zeit, die Du ohne Frau und Kinder noch hast. Du verzichtest auf nichts, was Du jemals hattest. Du verschiebst nur den Zeitpunkt, an dem Du Dir mehr gönnst. Und Du kaufst Dir mit diesem Aufschub Jahrzehnte an Zinseszins.
Gerade PKWs können große Vermögensvernichter sein, der unterschätzt wird. Ein Neuwagen verliert in den ersten drei Jahren bis zur Hälfte seines Wertes. Dazu kommen Versicherung, Steuer und Reparaturen. Wer einen gebrauchten, zuverlässigen Wagen fährt und die Versicherung jedes Jahr prüft, spart gegenüber einem Neuwagen-Leasing Hunderte Euro im Monat. Mit diesem Kfz-Versicherungsvergleich kannst Du in wenigen Minuten prüfen, wie viel Geld Du sparen kannst. Die Kündigungsfrist ist bei den meisten Verträgen der 30. November, und bei einer Beitragserhöhung kannst Du mit dem Sonderkündigungsrecht auch zwischendurch wechseln.
Hebel 7: Mieten statt kaufen, wenn die Zahlen dafür sprechen
Jetzt wird es kontrovers. In Deutschland gilt die selbstgenutzte Immobilie oft als Inbegriff von Sicherheit und Wohlstand. Ich sehe das differenziert, und die Zahlen geben mir recht.
Eine wichtige Kennzahl ist das Kaufpreis-Miet-Verhältnis: Wie viele Jahresnettokaltmieten kostet der Kauf einer vergleichbaren Immobilie? Laut Postbank Wohnatlas 2026 lag dieser Wert 2025 im deutschen Durchschnitt bei 24,4 Jahresmieten. In München liegt er je nach Lage bei 32 bis über 40, in Hamburg und Frankfurt bei rund 28 bis 36. Auf gut Deutsch: In den Städten, in denen die Gutverdiener leben, kostet der Kauf oft 30 bis 40 Jahre Miete – und das noch ohne Kaufnebenkosten von 10 bis 15 Prozent, ohne Instandhaltung und ohne Zinsen.
Meine Faustregel:
- Unter 20 Jahresmieten: Kaufen kann sich lohnen, wenn Du lange bleibst.
- 20 bis 25 Jahresmieten: Grenzbereich. Rechne ehrlich, inklusive Nebenkosten, Instandhaltung und Deiner Alternativrendite.
- Über 25 Jahresmieten: Mieten und die Differenz investieren ist finanziell meist die bessere Entscheidung – und wenn man nicht lebenslang an diesem Ort bleiben will, dann eigentlich immer.
Das Argument „Miete ist rausgeschmissenes Geld“ ist einfach Quatsch. Zinsen, Instandhaltung, Grundsteuer, Kaufnebenkosten und besonders die entgangene Rendite auf Dein Eigenkapital sind genauso rausgeschmissenes Geld. Nur sieht man sie weniger als die monatliche Überweisung an den Vermieter.
Dazu kommt ein Punkt, der direkt mit Hebel 2 zusammenhängt: Eine Immobilie macht Dich immobil! Wer kurz nach seinem Berufsstart eine selbstgenutzte Immobilie kauft und größtenteils finanziert, nimmt meistens den Job in einer anderen Stadt nicht mehr an und geht auch viel seltener als Expat ins Ausland. Fast keine (oft nur nominale) Wertsteigerung Deiner Immobilie kann diesen Ankereffekt im ersten Jahrzehnt Deines Berufslebens ausgleichen.
Ich sage nicht, dass Du nie kaufen sollst, und ich weiß, eine selbstgenutzte Immobilie ist auch eine Lebensentscheidung. Ich sage: Kauf, wenn die Zahlen stimmen und Dein Leben es zulässt. Nicht, weil Deine Eltern es getan haben und Deine Arbeitskollegen Dir dazu raten.
Hebel 8: Die Fixkosten regelmäßig auf den Prüfstand
Strom, Gas, Internet, Mobilfunk. Kosten, die jeden Monat vom Konto gehen und bei denen die Anbieter darauf setzen, dass Du zu bequem bist, zu wechseln. Ich habe aus meinen Wechseln ein Ritual gemacht: Einmal im Jahr gehe ich kurz alle Verträge durch. Das dauert kaum mehr als eine Stunde und bringt in einem typischen Haushalt zwischen 500 und über 1.000 Euro im Jahr. Selbst für mich ist das noch Geld, und für alle Menschen in der ersten Lebenshälfte macht es beim Vermögensaufbau einen echten Unterschied.
Hier kannst Du Deine aktuellen Kosten direkt mit dem besten Angebot vergleichen und per Klick risikolos optimieren:
- Stromanbieter – Der Unterschied zwischen Grundversorger und günstigstem Anbieter liegt oft bei mehreren hundert Euro pro Jahr.
- Gasanbieter – Gerade nach den Preisschwankungen der letzten Jahre lohnt sich ein Blick auf den aktuellen Tarif.
- DSL und Internet – Viele zahlen nach Ablauf des Neukundenrabatts schleichend das Doppelte, ohne es zu merken.
Ist das der größte Hebel? Nein, aber 1.000 Euro extra pro Jahr, 30 Jahre lang investiert, sind bei 7 Prozent rund 100.000 Euro. Für eine Stunde Arbeit pro Jahr ist das sogar für mich noch ein guter Stundenlohn.
Hebel 9: Versicherungen – die meisten brauchst Du nicht
Deutschland ist massiv überversichert. Handyversicherung, Reisegepäckversicherung, Hundeversicherung, Sterbegeld. Keine Versicherung ist zu absurd, als das sie nicht noch von irgendjemandem abgeschlossen würde. Geld, das Du jeden Monat an die Versicherungsindustrie überweist aber Dein Leben nicht verbessert.
Meine Regel ist simpel: Versichere nur Risiken, die Dich im Schadensfall sehr stark finanziell belasten würden. Alles andere trägst Du selbst, dafür baust Du schließlich Vermögen auf. Wichtig sind nur:
- Privathaftpflicht. Pflicht für jeden. Kostet wenig, schützt vor Millionenschäden.
- Berufsunfähigkeitsversicherung. Solange Dein Humankapital Dein größtes Asset ist (siehe Hebel 1), Du noch wenig Vermögen aufgebaut hast und Familie hast, solltest Du es absichern. Je jünger Du abschließt, desto günstiger.
- Krankenversicherung. In Deutschland obligatorisch. Die Frage GKV vs. PKV ist für Gutverdiener eine Finanzentscheidung. Rechne sie mit spitzem Bleistift, inklusive Beiträge im Alter und für Kinder.
- Risikolebensversicherung. Nur, wenn jemand von Deinem Einkommen komplett abhängig ist.
Alles Weitere ist optional bis überflüssig. Wenn Du prüfen willst, was Du wirklich brauchst und wo Du zu viel bezahlst, findest Du auf meiner Seite eine komplette Übersicht zu Versicherungen mit Vergleichsrechnern inklusive Optimierung.
Hebel 10: Steuern – der Hebel, den Gutverdiener am meisten unterschätzen
Je höher Dein Einkommen, desto größer ist Dein Steuersatz und desto mehr bringt jede legale Optimierung. Einfache Punkte, die viele Menschen trotzdem unzureichend nutzen:
- Freistellungsauftrag einrichten. 1.000 Euro Kapitalerträge pro Person (2.000 Euro bei Zusammenveranlagung) sind steuerfrei. Aber nur, wenn Du den Auftrag bei Deiner Bank stellst oder es nachträglich in Deiner Steuererklärung beantragst.
- Umzug und doppelte Haushaltsführung absetzen. Wer für den Job umzieht, bekommt einen Teil der Kosten vom Finanzamt zurück.
- Verlustverrechnung nutzen. Wer aktiv handelt, kann realisierte Verluste gegen Gewinne rechnen. Bei mehreren Depots gibt es dafür auf Antrag eine Verlustbescheinigung.
- Ehegattensplitting und gemeinsame Planung. Noch ein Argument für Hebel 4: Wer als Paar gemeinsam plant, ist nahezu unbesiegbar.
Steuern sind für die meisten Gutverdiener einer der größten Ausgabenposten. Ein paar Stunden Beschäftigung damit bringen mehr als jede Sparaktion im Supermarkt.
Hebel 11: Berechne für Deine Zeit einen eigenen Stundenlohn und automatisiere alles, was Disziplin braucht
Der letzte Hebel sorgt für Priorisierung und ist der Grund, warum die Hebel 5 bis 10 wie automatisch funktionieren können, auch wenn Du mal keine Lust darauf hast.
Automatisiere alles, was geht, und berechne Dir gedanklich einen Stundenlohn, unterhalb dessen Du nicht bereit bist, Zeit für eine Optimierung zu investieren.
Das heißt zum Beispiel: In einen zweiten Supermarkt fahren, um 2 Euro zu sparen? Die Antwort lautet nein, wenn Du kein Student mehr bist.
Aber die Antwort lautet ja, wenn es wie oben um Hunderte Euro pro Jahr für eine Stunde Arbeit bei Services und Versicherungen geht.
Und für Menschen, die nicht wöchentlich in ihre Depots schauen wollen, heißt das auch: Einfach Sparpläne auf die Depots einrichten und automatisch monatlich ETFs nachkaufen. Egal, was der Markt macht, und auch, wenn man mal keine Kapazität dafür hat.
Teil 3: Deine Sparquote entscheidet über Deine Freiheit
Alle bisherigen Hebel laufen auf eine einzige Zahl zu: Deine Sparquote. Sie ist der ehrlichste Indikator dafür, wie schnell Du finanziell frei wirst. Nicht Dein Gehalt, nicht Deine Rendite. Die Sparquote.
Warum? Weil sie beides gleichzeitig abbildet: wie viel Du investierst und wie wenig Du zum Leben brauchst. Wer 50 Prozent spart, baut nicht nur ca. doppelt so schnell Vermögen auf wie jemand mit 25 Prozent. Er braucht auch nur halb so viel Vermögen, um seine Ausgaben zu decken. Die Sparquote wirkt also doppelt.
Die folgende Tabelle zeigt Dir, wie viele Jahre Du bei einer gegebenen Sparquote ungefähr bis zur finanziellen Freiheit brauchst. Annahmen: Start bei null, 5 Prozent reale Rendite nach Inflation, Ziel ist ein Vermögen von 25 Jahresausgaben (also die klassische 4-Prozent-Regel; wer wie ich konservativer rechnet, plant einfach zwei bis drei Jahre länger).
| Sparquote | Jahre bis zur finanziellen Freiheit |
|---|---|
| 10 % | ca. 51 Jahre |
| 15 % | ca. 43 Jahre |
| 20 % | ca. 37 Jahre |
| 25 % | ca. 33 Jahre |
| 30 % | ca. 30 Jahre |
| 40 % | ca. 23 Jahre |
| 50 % | ca. 18 Jahre |
| 60 % | ca. 14 Jahre |
| 70 % | ca. 9 Jahre |
| 80 % | ca. 6 Jahre |
Schau Dir diese Tabelle einen Moment an. Der Sprung von 10 auf 20 Prozent Sparquote spart Dir 14 Jahre Arbeit. Der Sprung von 20 auf 40 Prozent noch einmal 14 Jahre. Das ist der Grund, warum ich in diesem Artikel über Einkommen und Ausgaben rede und nicht über die optimale ETF-Auswahl.
Und jetzt Du: Wie hoch ist Deine Sparquote? Im Freiheitsforum läuft dazu eine Umfrage. Dort siehst Du auch, wie die anderen Freiheitskämpfer abschneiden und in wie vielen Jahren Du bei Deiner Quote am Ziel bist:
» Jetzt abstimmen: Wie hoch ist Deine Sparquote?
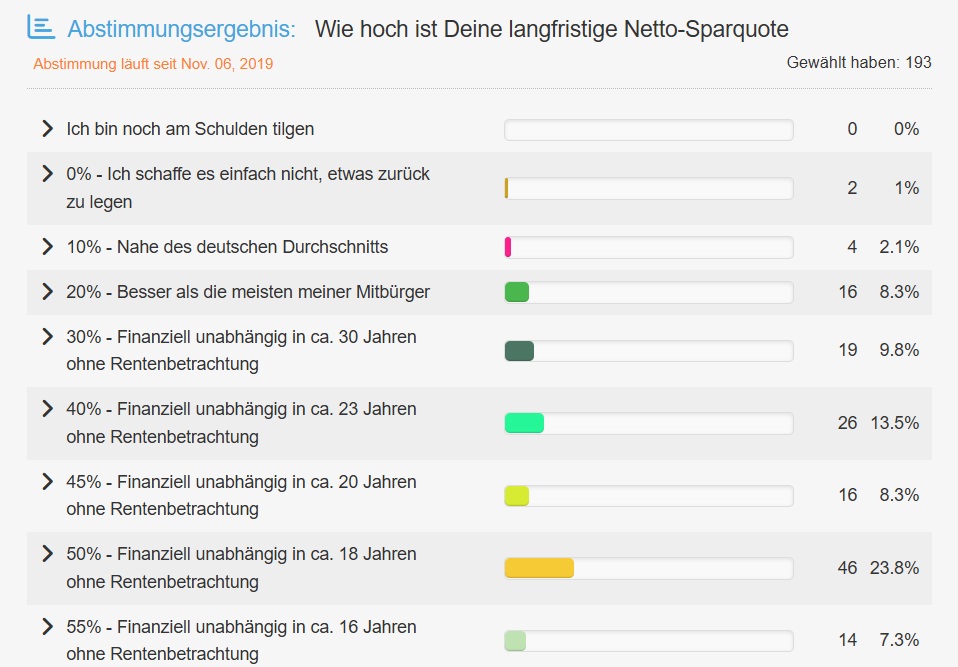
Falls Du Deine Sparquote noch nie berechnet hast: Nimm Dein Nettoeinkommen inklusive Bonus und aller Nebeneinkommen, zieh alle Ausgaben ab und teile das Ergebnis durch das Nettoeinkommen. Oder Du machst es Dir leichter und gehst gleich zu Teil 4.
Teil 4: Mach Dein Geld sichtbar – Dein Sankey-Diagramm
Die meisten Menschen wissen ziemlich genau, was sie verdienen. Aber sie haben zu wenig Ahnung, wohin es geht. Um das zu ändern, gibt es nachfolgend ein Tool, das Deine Einnahmen und Ausgaben als Flussdiagramm darstellt, ein sogenanntes Sankey-Diagramm. Du siehst auf einen Blick, welcher Anteil Deines Einkommens in Miete, Auto, Versicherungen, Konsum und ins Depot fließt.
» Hier erstellst Du Dein eigenes Sankey-Diagramm
Das dauert zehn Minuten, und ich verspreche Dir: Du wirst mindestens einen Posten entdecken, bei dem Du denkst „So viel?“. Dieser Posten ist Dein nächster Hebel. (Die Freiheitsmaschine speichert keinerlei Daten aus Deinen Sankey-Diagrammen.)
Wenn Du Dich austauschen willst, kannst Du Dein Flussdiagramm mit uns teilen. Poste es hier unten in den Kommentaren oder hier im Forum. Dort haben schon viele Leser ihre Einnahmen und Ausgaben offengelegt, und die Diskussionen darunter sind prima, um sich selbst besser einzuschätzen. Du bekommst so konkrete Hinweise von Menschen, die die gleichen Hebel schon gezogen haben, und siehst, wie andere mit ähnlichem Einkommen auf 50 % oder eine noch höhere Sparquote kommen.
Das Sankey-Diagramm des Maschinisten sah zusammen mit seiner Familie letztes Jahr so aus:
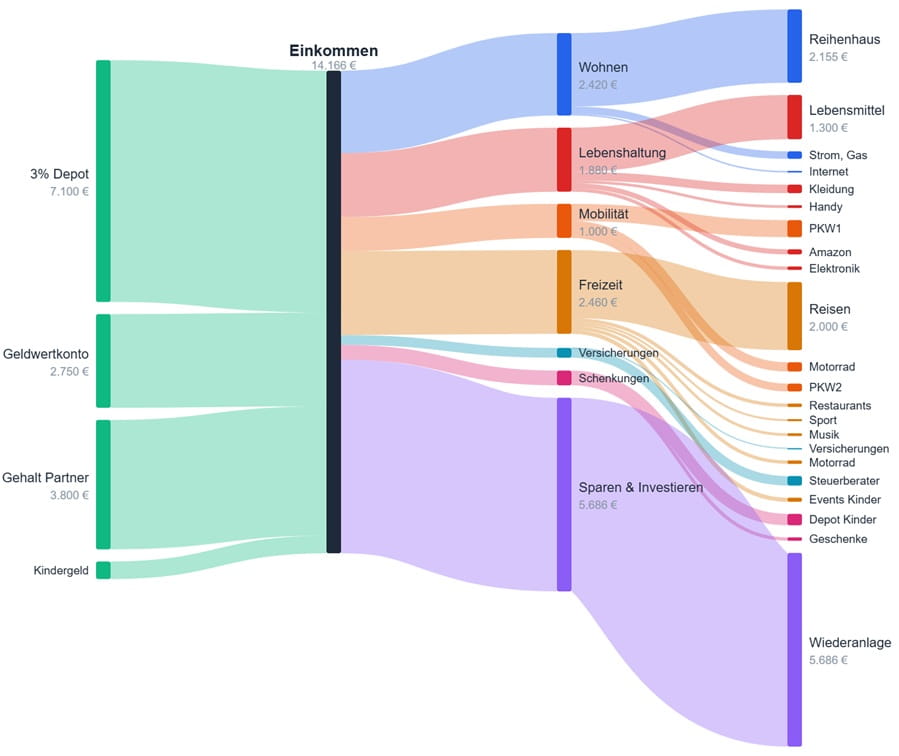
Wenn Dir meine Werte im Diagramm verrückt hoch vorkommen, hast Du recht. Ich kann aktuell immer noch tausende Euro im Monat neu anlegen, obwohl ich schon zusammen mit meiner Familie von unserem Vermögen lebe und wir uns nicht mehr einschränken müssen.
Unsere Depots haben in Summe aktuell ungefähr eine Dividendenrendite von 3%. Die habe ich hier angenommen und dann nach Kapitalertragsteuer eingetragen. 3% entspricht auch der langfristig sehr sicheren Entnahmerate aus einem Aktiendepot inkl. möglicher Börsencrashs. Wenn Du selbst thesauriende ETF hälst, hast Du eine gleiche mögliche sichere Entnahmerate. Die Dividenden werden bei Dir automatisch wieder angelegt. Ich mache das dann bei Bedarf selbst.
Ich habe vor 25 Jahren komplett bei null angefangen, und es gab weder Erbe noch andere Geschenke.
Vor 25 Jahren zum Berufsstart stand auf der linken Seite bei mir alleine inflationsbereinigt ca. 3.000 Euro Netto, und rechts gingen davon monatlich mindestens ca. 1.500 Euro ins Depot.
Als Student standen links und rechts vielleicht 800 Euro bei Sparquote null. 😉
Fehler, die ich häufig sehe
Muster, die ich in den Weiten des Internets auch bei Gutverdienern sehe, die dann trotz hohem Einkommen nicht wirklich vorankommen:
- Der Neuwagen zum Berufsstart. Oft geleast, weil es „so praktisch ist“ und „man es sich schließlich verdient hat“. Über zehn Jahre gerechnet 50.000 Euro Unterschied zu einem alten Gebrauchten aus Wertverlust und teurer Versicherung. Am Ende der Karriere alleine dadurch locker Viertelmillion weniger Vermögen.
- Das Haus zu früh und zu teuer. Mit 30+ Jahresmieten Kaufpreis und Kreditlaufzeit bis zum Renteneintritt. Danach ist Mobilität oft Geschichte und die Sparquote zu viele Jahre lang bei null.
- Warten auf den „richtigen“ Einstiegszeitpunkt. Wer 2020, 2022 oder 2025 auf den Rücksetzer gewartet hat, hat mehr verpasst, als jeder Crash gekostet hätte. Zeit im Markt schlägt Timing so gut wie immer.
- Zu viel Kür, zu wenig Fundament. Optionen-Seminar, hochvolatile Einzelaktien mit dem ganzen Vermögen, und das, bevor der ETF-Sparplan überhaupt läuft.
- Nie über Geld reden. Nicht mit dem Partner, nicht mit Freunden, nicht hier bei uns. Wer Dinge mündlich oder schriftlich artikuliert, macht sie allein dadurch schon klarer für sich selbst. Die wertvollen Informationen der anderen gibt es dann noch on top. Also bei der Freiheitsmaschine anmelden und mitmachen!
Häufige Fragen
Muss ich wirklich umziehen oder ins Ausland gehen, um wohlhabend zu werden?
Nein. Aber es kann ein starker Hebel sein, und dieser ist für die meisten Menschen in ihren 20ern und 30ern oft leichter zu ziehen, als sie glauben. Mehr Lebenserfahrung gibt es kostenlos on top. Und die zählt dann auch bei einer Rückkehr.
Welche Sparquote ist realistisch für einen Gutverdiener?
Bei einem Single im MINT-Bereich mit 3.000 bis 4.500 Euro netto sind 30 bis 50 Prozent ohne große Entbehrungen möglich, wenn besonders Wohnen und Pkw im Rahmen bleiben. Paare mit zwei Einkommen und gemeinsamem Plan schaffen das oft noch leichter, bevor Kinder auf der Welt sind. Die Umfrage im Forum zeigt Dir, wo die Leser Der Freiheitsmaschine liegen.
Aktiv oder passiv investieren?
Hauptsache, Du fängst an und bleibst dann dabei: Der breit gestreute ETF-Sparplan ist das absolute Fundament. Wenn Du Freude daran hast und einiges an Zeit investieren willst, geht auch zusätzlich ein aktiver Teil mit Einzelaktien und anderen Börsenprodukten in einem separaten Depot.
Wann lohnt sich ein zweites Depot?
Spätestens ab einem sechsstelligen Depotwert, aus Gründen der Ausfallsicherheit und allgemeinen Redundanz und da kein Broker in allen Disziplinen der beste ist. Der Depotvergleich hilft Dir, die passenden Anbieter zu finden.
Ist Mieten nicht rausgeschmissenes Geld?
Nur, wenn Du die Differenz zum Kauf nicht investierst. Bei Kaufpreisen über 25 Jahresmieten, wie sie in vielen deutschen Städten üblich sind, ist der Mieter, der die Differenz in den Aktienmarkt steckt, nach 20 Jahren inklusive aller Kosten und Gebühren meist wohlhabender als der Käufer. Rechne es für Deine Stadt ehrlich durch. Danach kannst Du immer noch kaufen, wenn es Dein Lebenstraum ist, aber dann mit einer realistischen Einschätzung.
Fazit und Deine drei Aufgaben für heute
Ich bin nicht durch einen Trick wohlhabend geworden. Ich habe mich irgendwann angestrengt und einen Beruf gewählt, für den ich nicht nur gebrannt habe, sondern für den der Markt auch bezahlt. Ich bin dorthin gegangen, wo dieser Beruf viel wert war, erst innerhalb Deutschlands, dann auch im Ausland. Ich habe nach jedem neuen Lebensabschnitt noch ein paar Jahre wie vorher gelebt, und das ganz besonders zum Berufsstart. Ich habe keine selbstgenutzte Immobilie gekauft. (In Zukunft werde ich es vielleicht tun und kann das dann als Lifestyle-Entscheidung mit einem kleinen Anteil meiner Aktiendepots einfach bar bezahlen.) Ich habe die Fixkosten klein gehalten, die Versicherungen ausgemistet und die Differenz Monat für Monat an die Börse gebracht. Und ich hatte und habe einen Lebenspartner, der das alles mitgetragen hat.
Nichts davon ist Dir verschlossen. Manche Hebel wirst Du stärker ziehen können als ich, andere schwächer. Aber Du musst anfangen, und zwar heute:
- Kenne und berechne Deine eigene Sparquote und stimme in der Umfrage ab. Dann weißt Du, wo Du stehst und wie viele Jahre es noch sind.
- Erstelle Deine eigene Übersicht als Sankey-Diagramm und poste es unten in den Kommentaren oder im Forum. Ich lese jeden Beitrag, und die Community wird Dir Hebel zeigen, die Du selbst noch nicht siehst.
- Zieh diese Hebel in den nächsten Wochen: Depot eröffnen und einen weiteren Sparplan starten, Stromanbieter checken, Versicherungen ausmisten und, wenn es passt, das Gespräch mit dem Chef über Deinen nächsten Karriereschritt führen!
Welcher Hebel hat bei Dir am meisten bewirkt, und welchen hast Du bisher Deiner Meinung nach noch nicht ausreichend gezogen? Schreib uns im Kommentarbereich!
Dein Maschinist