
Hallo zusammen,
zum Abschluss von Q3 ein kurzes Update von mir.
Finanziell läuft es weiterhin stabil. Das liquide Vermögen liegt aktuell grob bei rund 890.000 Euro, das Gesamtvermögen bei etwa 1,4 Mio. Euro. Die Aufteilung hat sich leicht verschoben und liegt ungefähr bei:
Kategorie Anteil ca.
Income 47 %
Growth / Core 20 %
Cash / Liquidität 33 %
Die T-Bills sind inzwischen ausgelaufen und liegen wieder als Cash vor. Gleichzeitig baue ich den Growth-/Core-Anteil weiter aus, vor allem über regelmäßige Käufe in breit gestreute Welt-ETFs. Auch Income wurde etwas reduziert, unter anderem durch kleinere Verkäufe bei BDC- und High-Income-Positionen.
Die laufenden Ausgaben werden weiterhin im Wesentlichen aus Dividenden gedeckt. Alles darüber hinaus soll möglichst wieder investiert werden.
Privat waren wir gerade noch eine Woche in Dalmatien/Kroatien und haben dort wohl das letzte schöne Wetter mitgenommen. Schnorcheln war sehr schön, und als neues Familienhobby haben wir Kajakfahren entdeckt. Allerdings sind die knapp 1.500 km mit dem Auto schon echt viel — nächstes Mal wird es vermutlich eher Flug plus Mietwagen.
Mein Fazit nach Q3:
FIRE fühlt sich weiterhin richtig an. Der Alltag ist ruhiger, die Finanzen bleiben im Plan, und der Fokus verschiebt sich weiter von „Cashflow aufbauen“ zu „Struktur optimieren“.
Viele Grüße
ziola
Hallo Zusammen,
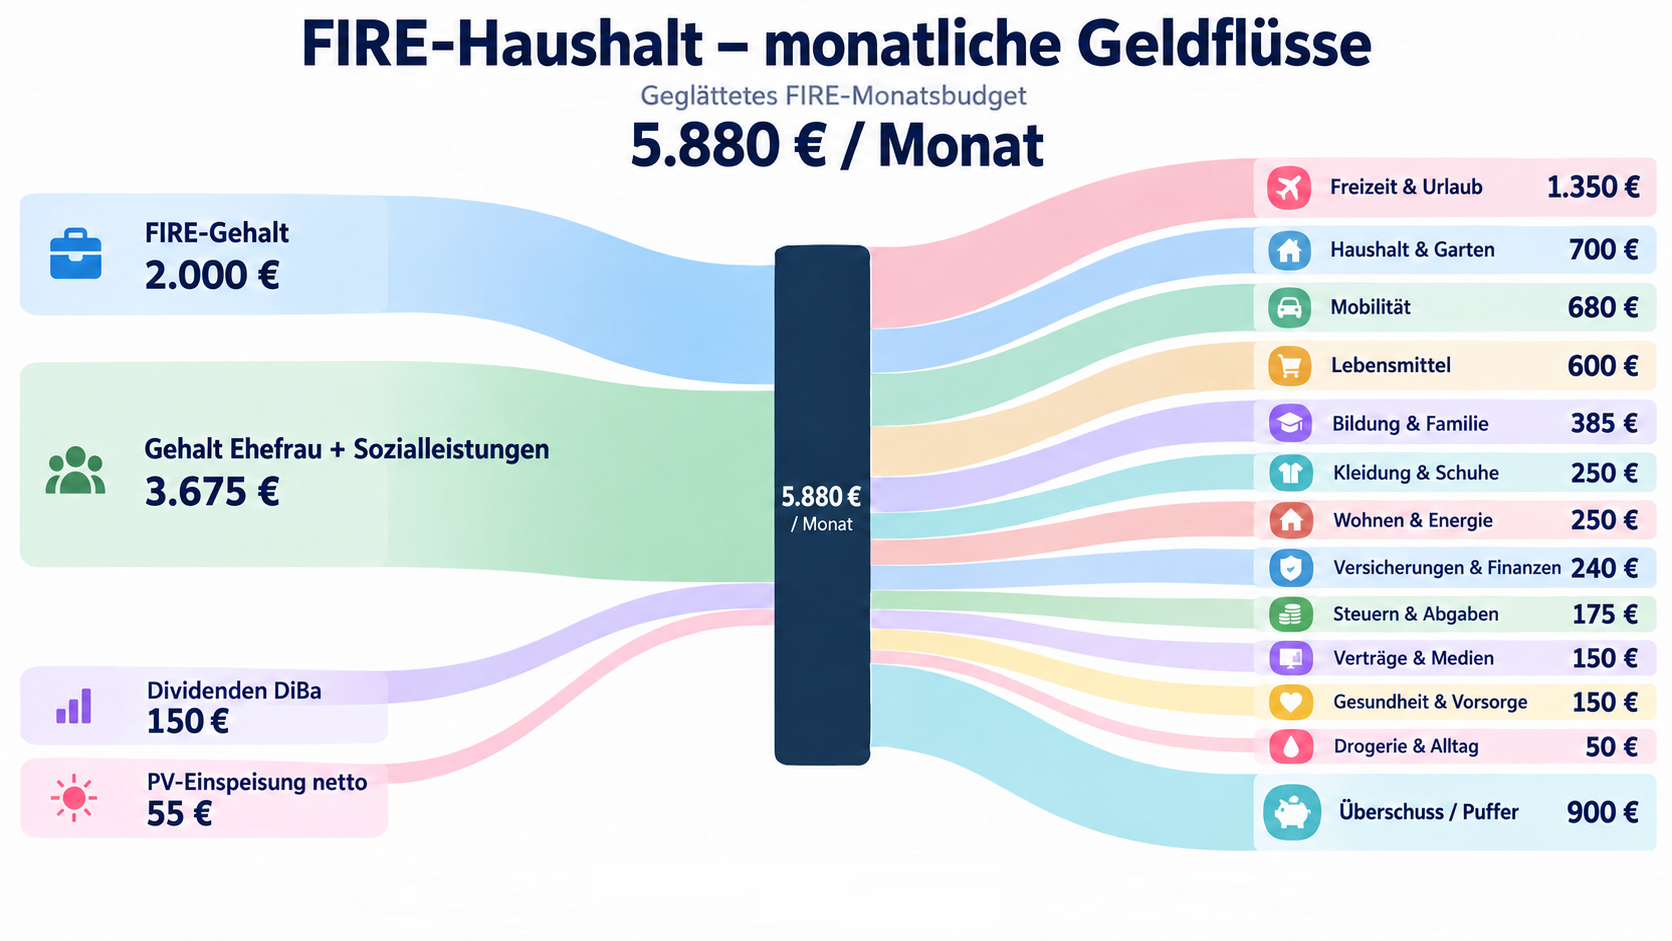
Ich habe mich heute etwas intensiver mit unserem Cashflow beschäftigt und dafür die Kontoauszüge der letzten sechs Monate analysiert, um ein möglichst realistisches Bild unserer tatsächlichen Geldflüsse zu bekommen.
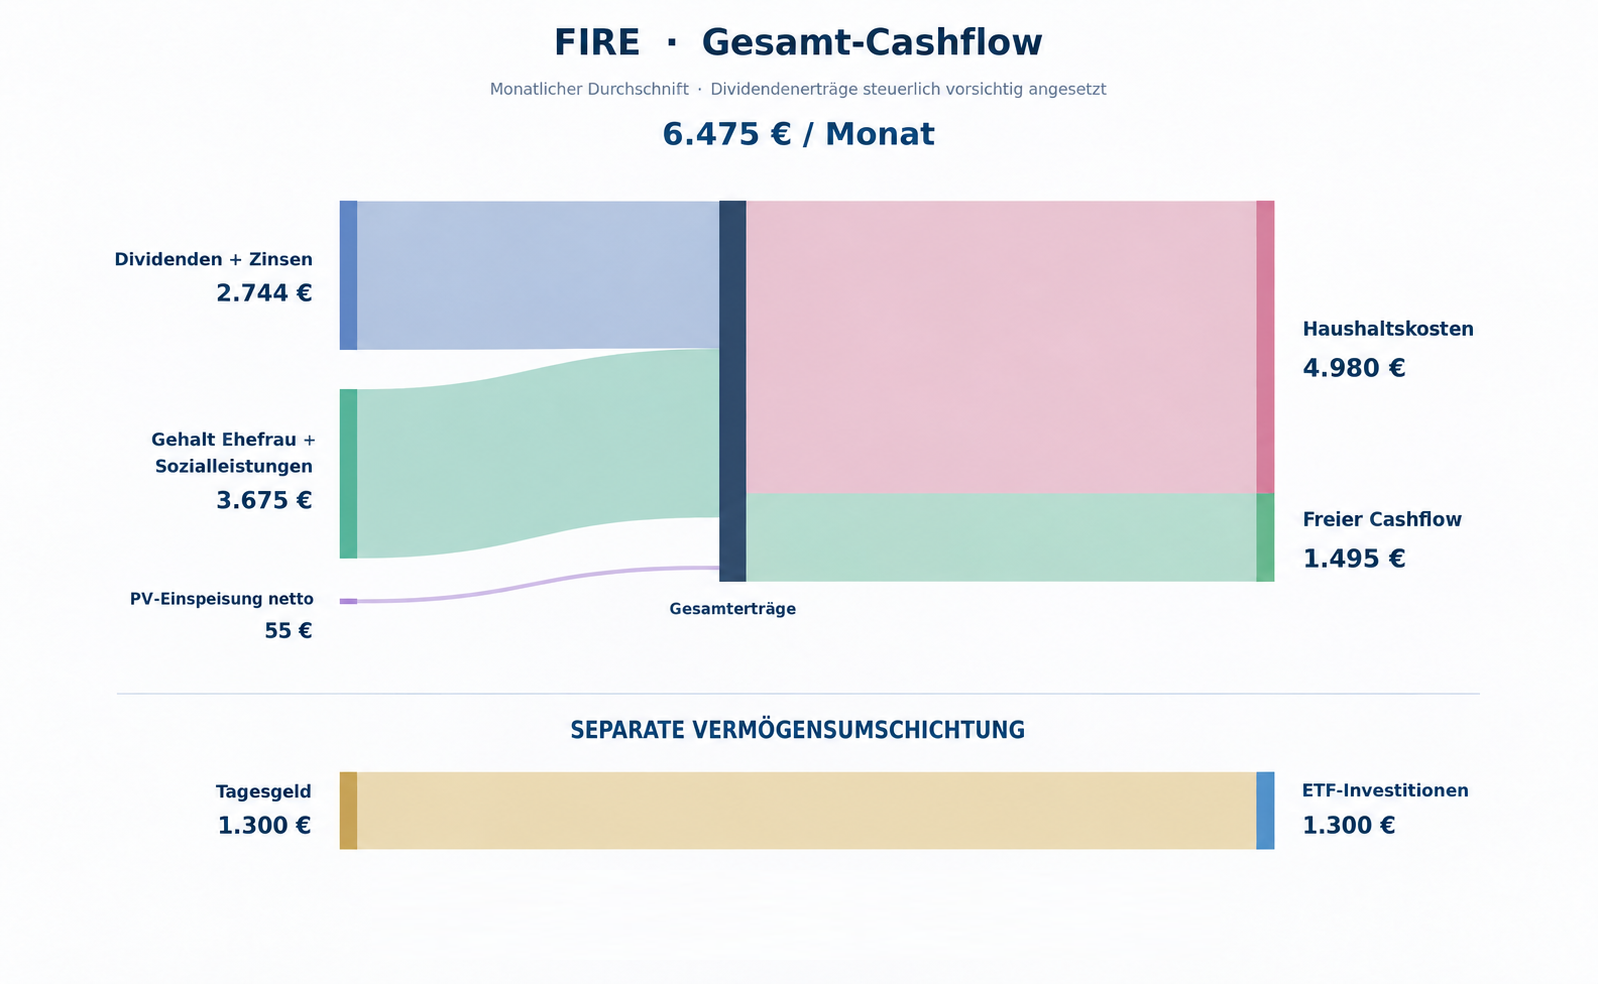
Dabei habe ich auch unregelmäßige Ausgaben wie Urlaub, größere Anschaffungen und Instandhaltung auf Monatswerte umgerechnet. Daraus sind die beiden Diagramme entstanden.
Das erste Diagramm zeigt die Geldflüsse auf Ebene unserer Girokonten (inklusive meines FIRE-„Gehalts“). Das zweite bildet den gesamten Cashflow ab, also einschließlich der Dividenden und Zinsen.
Im Ergebnis liegen unsere durchschnittlichen Haushaltskosten bei rund 4.980 € monatlich. Dem stehen Einnahmen von etwa 6.475 € aus verschiedenen Quellen gegenüber. Rechnerisch bleibt damit ein monatlicher Überschuss von knapp 1.500 €.
Zusätzlich schichte ich monatlich rund 1.300 € aus vorhandener Liquidität in ETFs um. Das ist natürlich kein zusätzlicher Cashflow, sondern dient dem weiteren Vermögensumbau.
Interessant fand ich vor allem, dass die tatsächlichen Ausgaben doch etwas anders aussehen als die gefühlten. Gerade die vielen unregelmäßigen Kosten werden im Alltag gerne unterschätzt.
Für mich war die Auswertung jedenfalls hilfreich, um nach den ersten Monaten FIRE ein besseres Gefühl dafür zu bekommen, wie tragfähig unsere Haushaltsfinanzen tatsächlich sind.
Gruß
ziola
Hi @ziola,
super, dass Du Dir die Mühe gemacht hast und dann auch hier das Ergebnis zu posten.
Auf jeden Fall sehr sinnvoll, mal über einen Zeitraum die eigenen Ausgaben zu tracken.
Hatte unsere Ausgaben nach mehreren Jahren Pause letztes Jahr nochmal getrackt und war schon überrascht über die Lifestyle Inflation mit zwei Teenagern.
Alles Gute und weiterhin viel Freude im Privater-Leben!
Hallo zusammen,
heute möchte ich ein Thema ansprechen, das bei FIRE aus meiner Sicht häufig zu kurz kommt: die sozialen und psychologischen Herausforderungen.
Über Finanzen, Entnahmestrategien und Depotaufteilungen wird viel diskutiert. Aber was passiert eigentlich, wenn man nach vielen Jahren im Berufsleben plötzlich nicht mehr arbeiten muss?
Nach inzwischen einigen Monaten als Privatier habe ich dazu ein paar Erfahrungen gesammelt.
- Vom geregelten Tagesablauf zur eigenständigen Tagesgestaltung
Früher war der Tag weitgehend durch berufliche Verpflichtungen strukturiert. Heute muss ich selbst entscheiden, wann und womit ich mich beschäftige.
Damit komme ich persönlich ziemlich gut zurecht. Ich bin von Natur aus gut organisiert und habe auch ohne Arbeitgeber genügend Struktur. Trotzdem sollte man diesen Punkt nicht unterschätzen: Freiheit bedeutet eben auch, selbst für Ordnung und Disziplin sorgen zu müssen.
- Ohne Interessen kann die Freiheit schnell zur Leere werden
Wer keine Hobbys, keinen Garten, kein Haus, keinen Verein oder andere Interessen hat, könnte ziemlich schnell feststellen, dass 24 Stunden am Tag ganz schön lang sein können.
Irgendwann hat man schließlich auch Netflix bis zum Ende geschaut.
Bei mir ist eher das Gegenteil der Fall. Ich habe weiterhin mehr Ideen und Aufgaben als verfügbare Zeit. Allerdings kann ich mir gut vorstellen, dass fehlende Beschäftigung für manche zum ernsthaften Problem wird.
- Wenig Verständnis im sozialen Umfeld
Das ist für mich einer der nervigsten Punkte.
Sprüche wie „Du bist ja Millionär und musst nichts mehr tun – wir anderen müssen noch arbeiten“ kommen durchaus vor.
Dabei wird gerne übersehen, dass finanzielle Unabhängigkeit nicht vom Himmel gefallen ist, sondern das Ergebnis vieler Jahre Arbeit, Entscheidungen, Verzicht und Planung ist.
Inzwischen habe ich für solche Situationen übrigens meinen „privaten Finanzmanager“ in der Tasche.
Interessanterweise scheint diese Berufsbezeichnung als Erklärung dafür, warum ich dauerhaft zu Hause bin, ohne arbeitslos zu sein, ziemlich gut zu funktionieren. Offenbar braucht unsere Gesellschaft weiterhin eine passende Berufsbezeichnung, um jemanden einordnen zu können.
- Fehlende Wertschätzung und Verlust der beruflichen Identität
Diesen Punkt halte ich für besonders kritisch.
Wer viele Jahre Führungsverantwortung getragen hat, ist es gewohnt, Entscheidungen zu treffen, Probleme zu lösen und dafür Anerkennung zu bekommen.
Plötzlich fällt diese Welt weg. Aus dem Manager wird in der Wahrnehmung mancher Menschen einfach der „Hausmann“, der ja jetzt genügend Zeit für alles hat.
Und obwohl Hausarbeit selbstverständlich nichts Minderwertiges ist, wird sie gesellschaftlich leider häufig genau so wahrgenommen. Die Anerkennung, die man für berufliche Leistungen bekommt, bleibt bei vergleichbarem Engagement im privaten Umfeld oftmals aus.
Interessanterweise war dieses Thema in den ersten Monaten auch innerhalb meines eigenen Familienkreises unterschwellig durchaus präsent. Nicht unbedingt durch offene Aussagen, sondern eher durch veränderte Erwartungen, kleine Bemerkungen und eine gewisse Verschiebung der Wahrnehmung meiner Rolle. Das hat mich teilweise mehr beschäftigt, als ich ursprünglich erwartet hätte.
Inzwischen hat sich vieles eingespielt. Trotzdem war es für mich eine interessante Erkenntnis, wie stark beruflicher Status offenbar auch innerhalb der Familie die gegenseitige Wahrnehmung beeinflussen kann.
Wenn man seinen Selbstwert stark aus beruflicher Anerkennung bezogen hat, kann dieser Rollenwechsel meiner Meinung nach ziemlich problematisch werden.
- Veränderungen innerhalb der Familie
Auch zu Hause muss sich einiges neu einspielen.
Wenn einer plötzlich dauerhaft verfügbar ist, entstehen schnell neue Erwartungen. Was früher selbstverständlich aufgeteilt war, wird neu verhandelt. Schließlich hat man ja jetzt „den ganzen Tag Zeit“.
Dabei bedeutet FIRE für mich nicht, automatisch für sämtliche Aufgaben zuständig zu sein. Es geht vielmehr darum, gemeinsam eine neue Balance zu finden.
- Freundschaften und soziale Kontakte
Ein weiterer Punkt, den ich persönlich unterschätzt habe, sind die beruflichen Kontakte.
Nach vielen Jahren im Management kennt man zahlreiche Menschen, arbeitet eng zusammen, tauscht sich regelmäßig aus und glaubt, dass zumindest ein Teil dieser Beziehungen auch nach dem Ausscheiden bestehen bleibt.
Diese Hoffnung würde ich rückblickend nicht zu hoch bewerten. Zumindest meiner Erfahrung nach reduzieren sich die Kontakte zu ehemaligen Kollegen ziemlich schnell, sobald die gemeinsame berufliche Grundlage wegfällt.
Das muss nicht einmal böse gemeint sein. Der berufliche Alltag verbindet eben stärker, als man vielleicht denkt. Sobald diese Gemeinsamkeit fehlt, gehen viele Beziehungen auseinander.
Gleichzeitig arbeiten die meisten Freunde und Bekannten weiterhin. Spontane gemeinsame Unternehmungen sind daher oft schwieriger, als man zunächst vermutet.
Man muss sich also auch um sein soziales Umfeld aktiver kümmern.
Mein bisheriges Fazit
Finanziell lässt sich FIRE relativ gut planen. Die sozialen und psychologischen Folgen sind dagegen deutlich schwieriger vorherzusehen.
Ich bereue meine Entscheidung keineswegs. Im Gegenteil: Meine Lebensqualität hat sich spürbar verbessert. Aber ich merke, dass finanzielle Unabhängigkeit nicht automatisch bedeutet, dass man sich auch von gesellschaftlichen Erwartungen, Rollenbildern oder dem Wunsch nach Anerkennung unabhängig macht.
Mich würde interessieren, wie andere Privatiers das erleben. Was war für euch die größte Herausforderung nach dem Ausstieg aus dem Berufsleben? Und wie seid ihr damit umgegangen?
Viele Grüße
ziola

sozialen und psychologischen Herausforderungen
Deine Ausführung zu den „sozialen und psychologischen Herausforderungen“ unterschreibe ich sofort. Das hast du gut auf den Punkt gebracht.
Menschen, die nach FIRE streben, sparen sich oft etwas vom Munde ab, um Kapital für ihre Zukunft zu bilden. Die Außenwelt sieht am Ende jedoch nur das, was sie zukünftig besitzen und nicht die Entbehrungen, die dafür nötig waren.
Menschen, die nicht nach FIRE leben, sehen das oft kritisch – vermutlich auch deshalb, weil sie einen anderen Lebensstil pflegen und eine solche Entbehrung psychologisch nicht durchstehen würden. Letztendlich führt das oft zu dem Trugschluss, dass der Zinseszins quasi vom Himmel fällt.

Interessante Ausführungen, da werde ich mir mal meine Gedanken dazu machen …
Eine Ergänzung von mir zu deiner Auflistung: Der Weg zum FIRE-Ziel ist auch nicht ohne. Bei mir kam in den letzten drei Jahren insgesamt so viel Druck zusammen, dass ich mich aktuell in einer Psychotherapie befinde. Konzernkarriere, Immobilienvermietung, Depotgröße etc. haben mich schon sehr ausgelastet. Zum Schluss haben dann lebensbedrohliche Krankheitsereignisse im engsten Familienkreis mein Kartenhaus zum Einsturz gebracht, und ich habe die Reißleine gezogen.
Danke dir! Mir geht es insziwschen so gut wie seit vielen Jahren nicht mehr.Alles Gute für dich @dividendenpirat !

Die Außenwelt sieht am Ende jedoch nur das, was sie zukünftig besitzen und nicht die Entbehrungen, die dafür nötig waren.
Die „Außenwelt“ sieht nur, was sie sehen will, und was sie sehen soll.
Darum denken viele, dass diejenigen, die teure Autos haben, große Häuser, teure Klamotten und weit entfernte Urlaubsziele, vermögend sind. Sind viele bestimmt, aber ein Blick hinter viele Kulissen offenbart, dass zahlreiche „Blender“ sich am Rand des finanziellen Abgrunds bewegen oder schon längst gefallen sind, es aber nicht wahrhaben wollen oder können.
Genauso vermuten viele hinter einem bescheidenen Lifestyle Armut, dabei ist es meist Vernunft oder eben ein großes Ziel wie FIRE.
Ist eigentlich egal, was andere über einen denken, aber ich kann die Irritation von @ziola über die Irritation der Dritten verstehen. Sehr interessante Gedanken, Danke dir fürs Teilen!
und alles Gute @Dividendenpirat!
Hallo zusammen,
der Oktober ist vorbei, also wieder ein kurzes Update von mir.
Finanziell läuft es weiterhin stabil. Das liquide Vermögen lag bei der letzten Auswertung bei rund 890.000 €, das Gesamtvermögen inklusive Eigenheim bei etwa 1,4 Mio. €. Die endgültigen Oktoberwerte habe ich noch nicht vollständig zusammengeführt.
Es kamen im Oktober rund 4.490 € Dividenden und 269 € Zinsen zusammen. Nach Steuern (pauschal 25 % gerechnet) bleiben davon etwa 3.570 € netto. Die monatliche Entnahme von 2.000 € ist damit weiterhin mehr als gedeckt.
Der Depotumbau geht weiter: regelmäßige VWRA-Käufe, schrittweise Reduzierung einzelner High-Income-Positionen und insgesamt mehr Fokus auf langfristiges Wachstum statt zusätzlicher Ausschüttungen.
Auch der bereits angekündigte Bankwechsel zur DKB wird jetzt umgesetzt.
Privat hat sich der Alltag inzwischen gut eingespielt. Nach unserem Kroatienurlaub genießen wir wieder die ruhigeren Wochen zu Hause, mit mehr Zeit für Familie, Sport und die vielen kleinen Projekte rund ums Haus. Langweilig wird es jedenfalls nicht – eher stellt sich weiterhin die Frage, wo früher neben dem Beruf die Zeit für all das herkam. 
Viele Grüße
ziola

- Vom geregelten Tagesablauf zur eigenständigen Tagesgestaltung
- Ohne Interessen kann die Freiheit schnell zur Leere werden
- Wenig Verständnis im sozialen Umfeld
- Fehlende Wertschätzung und Verlust der beruflichen Identität
- Veränderungen innerhalb der Familie
- Freundschaften und soziale Kontakte
Mein bisheriges Fazit
Mich würde interessieren, wie andere Privatiers das erleben. Was war für euch die größte Herausforderung nach dem Ausstieg aus dem Berufsleben? Und wie seid ihr damit umgegangen?
Viele Grüße
ziola
Hey und Hallo, ich teile an der Stelle gerne mal meine Wahrnehmung und Erfahrungen nach 1 Jahr Privatiersleben:
Nun in der vollkommenen Freiheit habe ich weder Probleme mit dem Tagesablauf, den Interesse, der fehlenden Wertschätzung, oder den sozialen Kontakten / fehlenden Kollegen.
Einzig woran ich teilweise mit ein wenig Demut und Dankbarkeit zurückblicke sind die Privilegien welche es in der ersten Phase des Jobs gab: Die kamen damals schon sehr nah an "Rock Star" ran, jede Extrastunde wurde separat vergütet, geflogen wurde Flex und Business, Termine kurzgehalten und gar Tage drangehängt im Ausland um auch jede Freizeitaktivität mitzunehmen wie in einem normalen Urlaub. 5 Sterne Villenhotel mit Bloody Mary am Morgen incl.
Es hat damals schlicht niemanden gejuckt wer sich was genommen hat.
Über die Jahre wurden im Grunde alle Privilegien (oder Möglichkeiten sich diese zu nehmen) abgeschafft und damit mir mein Haupt Motivator abgestellt.
Auch wenn man sich diese "Privilegien" selbst leisten kann es ist Mental etwas anderes....
Und ich glaube das kennen viele, was einmal abgeschafft wurde im Job das kommt nie wieder....
Der eigentliche Inhalt der Arbeit war bei mir definitiv keine Erfüllung oder Berufung.
Das fehlende "Privileg" betrachte ich aber nicht als Herausforderung weil mir klar ist das es dies heute schlichtweg nicht mehr gibt (das meiste wurde schon vor 10 Jahren abgeschafft) und ich diese selbst mit Superskills und Wissen nirgends mehr bekommen würde. Das war damals schlichtweg nur Glück.
Auf meine Person kann ich auch sagen das fiel für mich nie unter "Wertschätzung" oder "Identität" im Job, Die Möhre hat mich nie gereizt.
Glaubst du irgendjemand hat für sowas Verständnis im sozialen Umfeld 🙂 ? Richtig! Deswegen führe ich da auch keine Diskussionen drüber, bzw. halte mich da bedeckt.
Die größte und die einzige Herausforderung sehe ich darin die Situation "Teenager-Kindern" zu vermitteln. Hier muss man schon feinfühlig den Spagat schaffen zwischen "ich wünsche mir für euch das gleiche" und "erstmal solltest du am Ball bleiben" Bis ich den gefunden habe werden die Kids auf Eigenverantwortung geschult durch eigenes Depot etc. und dem vorleben diverser Geschäftsideen / Unternehmertums (wovon sie ja nicht wissen brauchen ob das ganze einen Umfang von 1 Stunde in der Woche oder 40 Stunden hat)
Und es ist auch als Privatier herrlich wenn man bei Bedarf sagen kann, so, Papa muss jetzt mal 1-2 Stunden konzentriert der Arbeit nachgehen 🙂
Nicht als Herausforderung aber ein wenig mit Bedauern nehme ich wahr das es für einen Austausch rund um die "Sorgen" und Gedanken im Freundeskreis oder im echten sozialen Umfeld kaum Möglichkeiten gibt. Da kommt schnell Neid, Missgunst oder Unverständnis auf.
Danke für deine Einblicke! Interessant, wie unterschiedlich man den Ausstieg aus dem Berufsleben erlebt.
Das mit den früheren Privilegien kann ich gut nachvollziehen. Es ist tatsächlich ein Unterschied, ob man sich etwas selbst leisten kann oder ob es einem im Rahmen des Berufs einfach ermöglicht wird.
Besonders spannend finde ich deinen Punkt mit den Kindern. Darüber mache ich mir bei unserem Kind auch Gedanken. Momentan geht es mir vor allem darum, Sparen, Zinsen und den bewussten Umgang mit Geld zu vermitteln. Und natürlich darum, Prioritäten zu setzen. Frei nach dem Motto: „Kaufe keine Dinge, die du nicht brauchst, mit Geld, das du nicht hast, um Leute zu beeindrucken, die du nicht magst.“
Und beim letzten Punkt sind wir uns wohl ziemlich einig: Gerade über die besonderen Herausforderungen finanzieller Unabhängigkeit kann man im normalen sozialen Umfeld erstaunlich schwer offen sprechen. Eigentlich paradox, dass ausgerechnet finanzielle Freiheit manchmal zu einer gewissen sozialen Zurückhaltung führt.
Viele Grüße
ziola
Hallo zusammen,
seit meinem Ausstieg aus dem Berufsleben beschäftigt mich zunehmend eine Frage: Warum fällt es eigentlich so schwer, vom Vermögensaufbau zum Vermögensverbrauch überzugehen?
Jahrelang hieß es sparen, investieren und Ausgaben hinterfragen. Diese Gewohnheiten haben mich zur finanziellen Unabhängigkeit gebracht – aber abschalten lassen sie sich offenbar nicht so einfach.
Der Kopf ist noch im Ansparmodus
Obwohl ich mir heute deutlich mehr leisten könnte, hinterfrage ich weiterhin viele private Ausgaben. Eine Investition von mehreren Tausend Euro fällt mir manchmal leichter als eine Anschaffung für ein paar Hundert Euro.
Ein konkretes Beispiel ist mein Auto. Ich fahre ein relativ günstiges Fahrzeug und überlege, mir beim nächsten Wechsel etwas mehr Komfort zu gönnen. Die Mehrkosten lägen bei etwa 200 € monatlich. Finanziell problemlos machbar, trotzdem tue ich mich mit der Entscheidung schwer. Eigentlich ziemlich irrational.
Dividenden ausgeben, Vermögen nicht anfassen
Ich habe mir ein monatliches FIRE-„Gehalt“ von 2.000 € eingerichtet. Das funktioniert psychologisch gut. Gleichzeitig möchte ich möglichst wenig vom eigentlichen Vermögen verbrauchen. Überschüssige Erträge werden wieder investiert, und der Growth-Anteil soll weiter steigen.
Aber wofür habe ich eigentlich jahrzehntelang Vermögen aufgebaut, wenn ich es anschließend möglichst unangetastet lassen möchte?
Und was, wenn doch etwas schiefgeht?
Ein Börsencrash, eine längere Krise oder unerwartete Ausgaben – ganz ausschließen lässt sich das alles nicht. Deshalb halte ich weiterhin eine relativ große Cash-Reserve.
Dabei zeigt eine einfache Rechnung: Selbst mit moderater Inflation könnte ich allein aus dieser Reserve über zehn Jahre mein FIRE-Gehalt finanzieren. Das bringt mich schon ziemlich nah an den geplanten Rentenbeginn. Zinserträge und das übrige Depot sind dabei noch gar nicht berücksichtigt.
Eigentlich müsste das doch beruhigend genug sein, oder? Trotzdem bleibt die Sorge, dass die Rechnung irgendwann nicht mehr aufgeht.
Lebensqualität statt Depotmaximierung
Bei Reisen, gemeinsamen Erlebnissen oder Gesundheit gelingt es mir inzwischen recht gut, Geld bewusst auszugeben. Bei dauerhaften Mehrkosten wie dem komfortableren Auto sieht es anders aus.
Obwohl ich gerade bei längeren Fahrten davon profitieren würde, rechne ich sofort aus, was mich das über die nächsten Jahre kostet und wie viel ich stattdessen investieren könnte.
Vielleicht liegt genau darin die Herausforderung: Ich habe die finanzielle Freiheit erreicht, muss aber noch lernen, sie mir im Alltag auch zu erlauben.
Schließlich ist Zeit inzwischen die knappere Ressource.
Mein Fazit
Die Gewohnheiten, die uns finanziell unabhängig gemacht haben, können uns anschließend daran hindern, diese Freiheit wirklich zu genießen.
Natürlich möchte ich weiterhin vernünftig mit Geld umgehen. Aber das Ziel sollte auch nicht sein, irgendwann mit dem größtmöglichen Depot zu sterben.
Wie geht ihr damit um? Fällt euch der Wechsel vom Sparen zum bewussten Ausgeben leicht? Und wie viel finanzielle Sicherheit braucht ihr, um das Erreichte auch ohne schlechtes Gewissen genießen zu können?
Viele Grüße
ziola
Beim Essen: Ich persönlich gebe recht viel Geld für Restaurantbesuche aus. Ich koche nicht mehr – maximal grille ich im Sommer. Unter der Woche gehe ich fast immer mittags auswärts essen. Das hört sich teuer an, aber wenn ca. 20 Tage in der Wochen für ca. 20€ essen geht sind das auch nur 400€. Zuhause hätte das Essen wahrscheinlich 100€ gekostet.
Auto: Ich habe ein Super SUV mit Vollausstattung, aber das ist auch schon 10 Jahre alt und ich behalte es, bis es kaputt geht. Wahrscheinlich kann das sogar ein Oldtimer werden.
Komfort: Ich gönne mir gern einen besseren Sitzplatz im Flieger oder in der Bahn, jedoch keinen Business-Sitz für 3000€. Im Urlaub innerhalb der EU nehme ich trotzdem häufig ein 4-Sterne-All-inclusive-Hotel anstelle eines 5-Sterne-All-inclusive-Hotels. Den Mehrwert eines 5-Sterne Hotels sehe ich meist nicht.
Besitz: Ich besitze zwar schöne und teils einzigartige Dinge, bevorzuge aber Minimalismus, da mich materieller Besitz belastet. Meine Gattin kauft ständig neue Sachen, was mich eher unglücklich macht.
Lebensstil & Geld: Wenn ich mehr Geld hätte, würde ich persönlich nicht anders leben. Der Alltag wird durch die Kinder bestimmt. Ich persönlich werde auch nicht so leben, dass ich am letzten Lebenstag 0 € besitzen werde. („Die with Zero“).

Hallo Ziola,
auch wenn ich momentan in einer deutlich anderen Situation bin (Mitte 30, im Vermögensaufbau, Arbeitszeit jedoch leicht reduziert für Kinder und Gesundheit), versuche ich dir dennoch einen hilfreichen Blickwinkel zu bieten - angelehnt an das Buch die 5 Arten des Reichtums von Sahil Bloom.
Dort wird in folgende 5 Arten eingeteilt:
Zeitlich, Geistig, Sozial, Körperlich, Finanziell
Wenn du in diesen 5 Kategorien denkst und dir für diese entsprechende Ziele und Antiziele überlegst, dann kannst du womöglich auch deine Ausgaben dir selbst gegenüber "einfacher" rechtfertigen. Beispielsweise das neue Auto weil es auf deine Ziele im sozialen oder körperlichen Bereich einzahlen könnte (eine sinnvolle Herleitung überlasse ich dir 😉).
Meiner Meinung nach verbreitert diese Einteilung automatisch den Blick, da man häufig geneigt ist überwiegend den finanziellen Reichtum zu gewichten.
Dir weiterhin viel Spaß und Erfolg in der FIRE-Phase 😊